I'm an image

2026 年 工業網路市場占比


HMS Networks 年度報告

工業乙太網路獨攬八成新增節點進程全面加速


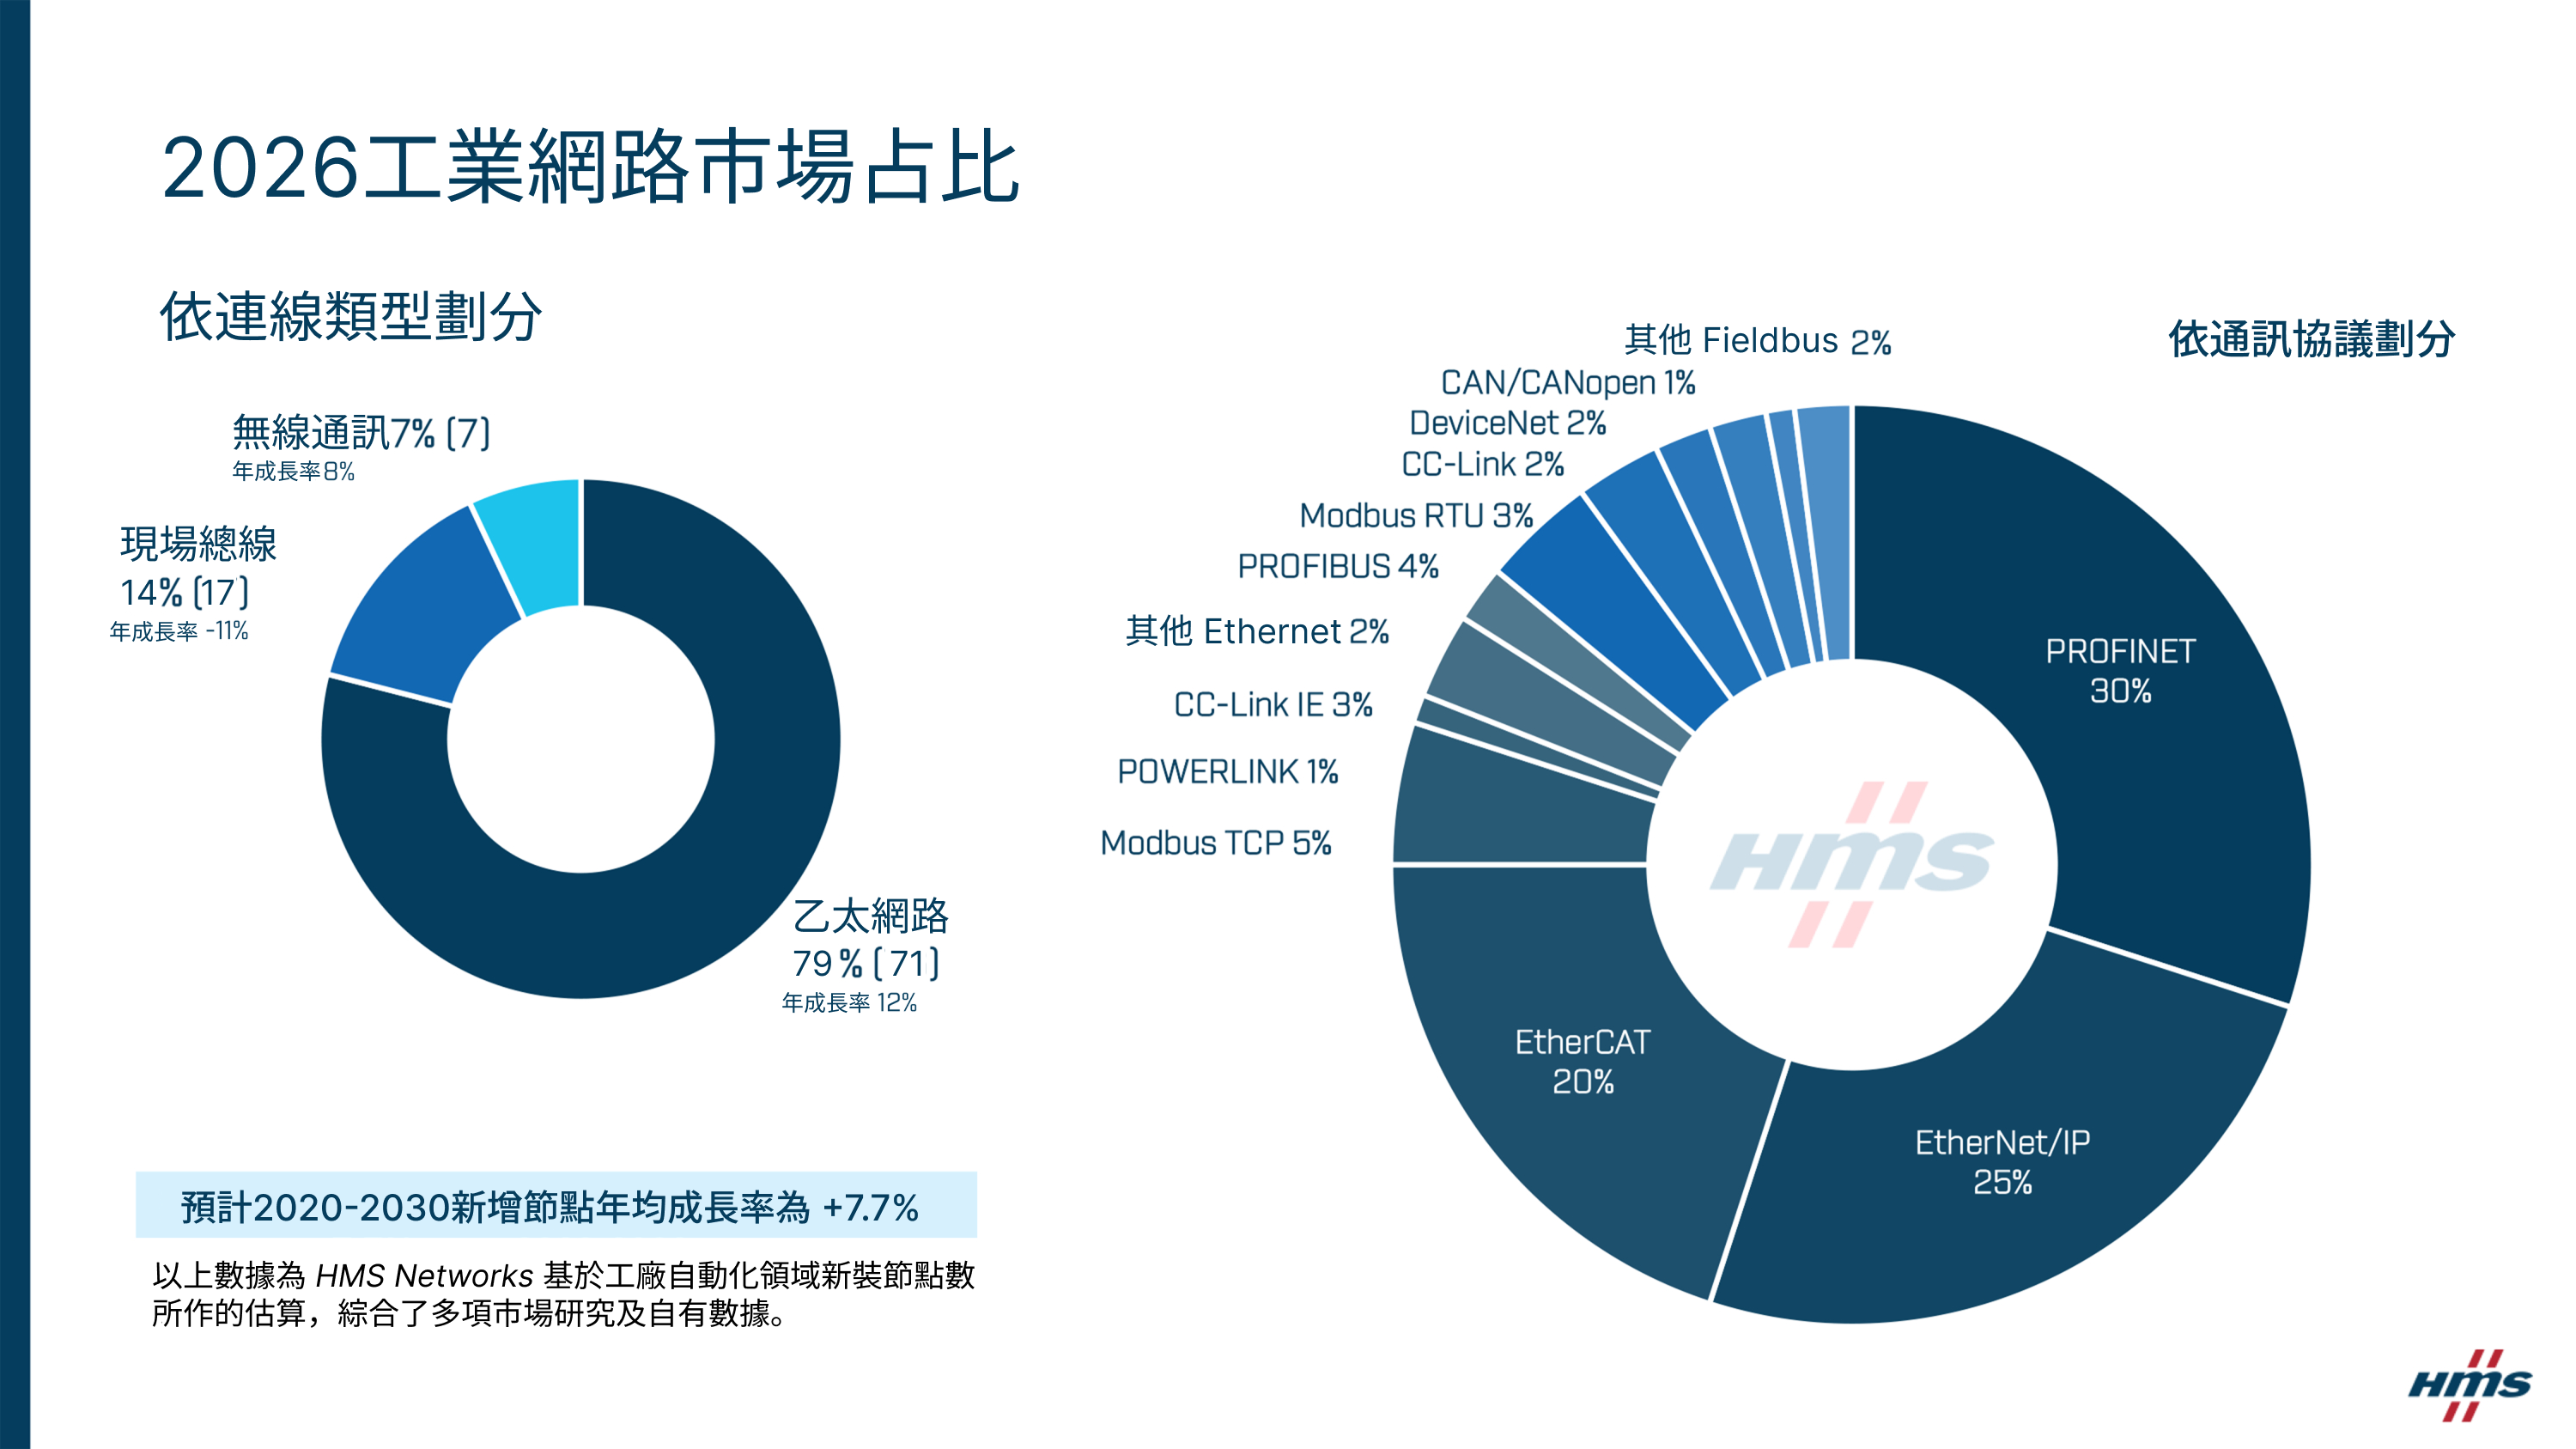
HMS Networks 發布的 2026 年研究表明,工業乙太網路在全球新增節點中的市場份額已升至 79%,持續推動自動化轉型。隨著 2024 年經濟放緩後市場於 2025 年趨於穩定,元件供應與庫存週期已恢復正常,多數地區重啟資本支出,2026 年的研究更證實未來五年新安裝節點的年平均成長率將達 7.7%。  


基於乙太網路的通訊方式目前占比 79%


22026年的分析指出,工業乙太網路目前佔新安裝節點的79%,高於2025年的76%。三大主流乙太網路協定持續鞏固其市場地位,合計佔有線協議市場約四分之三的份額。  

乙太網路領域的領導通訊協議: 

●PROFINET 進一步擴大領先優勢,市佔率從27% 攀升至30% 

●EtherNet/IP 緊隨其後,從23% 成長至25% 

●EtherCAT 持續保持強勁成長勢力,從17% 躍升至20% 

●Modbus TCP 維持穩定在 5% 

●CC-Link IE 保持穩定,佔3% 

●POWERLINK 出現下滑,由3% 降至1% 

●隨著市場向主流網路進一步集中,其他工業乙太網路協定合佔剩餘的2% 


PROFIBUS 衰退現場匯流排跌至14%


現場匯流排技術目前在新節點中的比例已降至14%(2025 年為17%)。 PROFIBUS & PROFINET 國際組織(PI)官方數據顯示,PROFIBUS 新增節點已從2024 年的110 萬個減少到2025 年的100 萬個,其9% 的降幅也與HMS Networks 內部數據及產業調查結果高度吻合。  

在現場總線陣營中: 

●PROFIBUS 雖仍是體量最大的現場總線,但份額已從5% 滑落至4% 

●Modbus RTU 穩定在3% 

●CC-Link、DeviceNet 和CAN/CANopen 均在1%–2% 的區間徘徊,並伴隨輕微的進一步下滑 

●隨著傳統網路的長尾效應逐漸消退,其他現場匯流排協議的總份額從4% 減半至2% 


無線網路通訊保持穩定在7% 

無線技術的市場表現依舊穩健,佔新裝節點的7%,與2025年持平。如今,無線技術作為有線工業網路關鍵補充的角色已深入人心。尤其在AGV、AMR等行動物流設備、既有機器數位化改造、以及佈線困難區域的IIoT感測器部署等場景中,展現了獨特的實用價值。 5G 仍是業界矚目的焦點,但在工業領域的實際落地步伐仍較為緩慢,私有5G 基礎設施的複雜性是公認的最大掣肘。目前,工業5G 的早期部署雖在持續成長(尤其是在亞洲地區),但該技術尚未迎來業內先前普遍預期的爆發式普及。

國家地區使用性分析

歐洲:
PROFINET 和EtherCAT 繼續領先。在製程自動化的APL(高階實體層)和感測器級連接的SPE(單對乙太網路)方面表現強勁。此外,由於歐洲擁有最龐大的現場匯流排存量基礎且向PROFINET的遷移最為深入,PROFIBUS的衰退趨勢在該地區最為顯著。

北美:
EtherNet/IP仍佔據主導地位,尤其在汽車和離散製造領域。同時,在歐盟《網路彈性法案》(CRA)和IEC 62443等法規架構逐步成型、市場對OT網路安全關注度持續升溫的背景下,IO-Link、APL和SPE的應用正呈現明顯的成長動能。

亞洲:
PROFINET 和EtherCAT 在中國市場持續成長。 CC-Link IE 作為首款採用TSN(時間敏感網路)機制的工業協議,仍保持穩固的區域優勢。

HMS Networks 的觀點

「現場總線向工業以太網的遷移已漸入尾聲。但更值得關注的問題是下一步的走向。當幾乎所有設備都採用以太網時,討論焦點'選用哪種協議'轉向'在什麼協議之上運行什麼'——即網絡安全、NTS、NOP、COPCOPCOPCOP、COP、COP、ATS) UA、單對乙太網路以及IT/OT融合。」

「2026年的數據進一步印證了我們在行業調查中觀察到的情況:近半數受訪者將網路安全列為首要整合挑戰,93%的受訪者預計OT網路安全將在未來五年內發生重大變革。協議本身固然重要,但協議之上的各層要素正日益定義著工廠的實際運作方式。」

 想了解更多產品訊息請至司騰達官方網站

官方網站
LINE Facebook E-Mail YouTube